「青色申告が得なのはわかったけど、結局どれくらい手元にお金が残るの?」
そう思っているあなたへ、最初にちょっと、耳の痛いお話をさせてください。
もし、あなたがこのまま「よくわからないから」と白色申告のまま副業を続けたら、せっかく夜泣きに耐えながら、自分の睡眠時間を削って、ボロボロになりながら稼いだ大切なお金のうち、数万円、下手をすると数十万円をそのまま国に差し出すことになります。
「知らなかった」というだけで、そんなの悔しすぎませんか……?
こんにちは、モリです。
実は私も、仕事では1億円規模の決算書を涼しい顔で作っていましたけど、家では本当にダメダメなママです。
夜、子供を寝かしつけながら一緒に寝落ちしてしまい、夜中に飛び起きては「あぁ、今日もやりたい作業が何もできなかった……」って、薄暗い部屋で一人、ものすごい自己嫌悪に陥る日々を過ごしています。
そんなギリギリの状態で、やっとの思いで掴み取った副業の利益。1円だって無駄にしたくないですよね。
だからこそ、私は副業ブログを始めると同時に、迷わず「青色申告」を選びました。
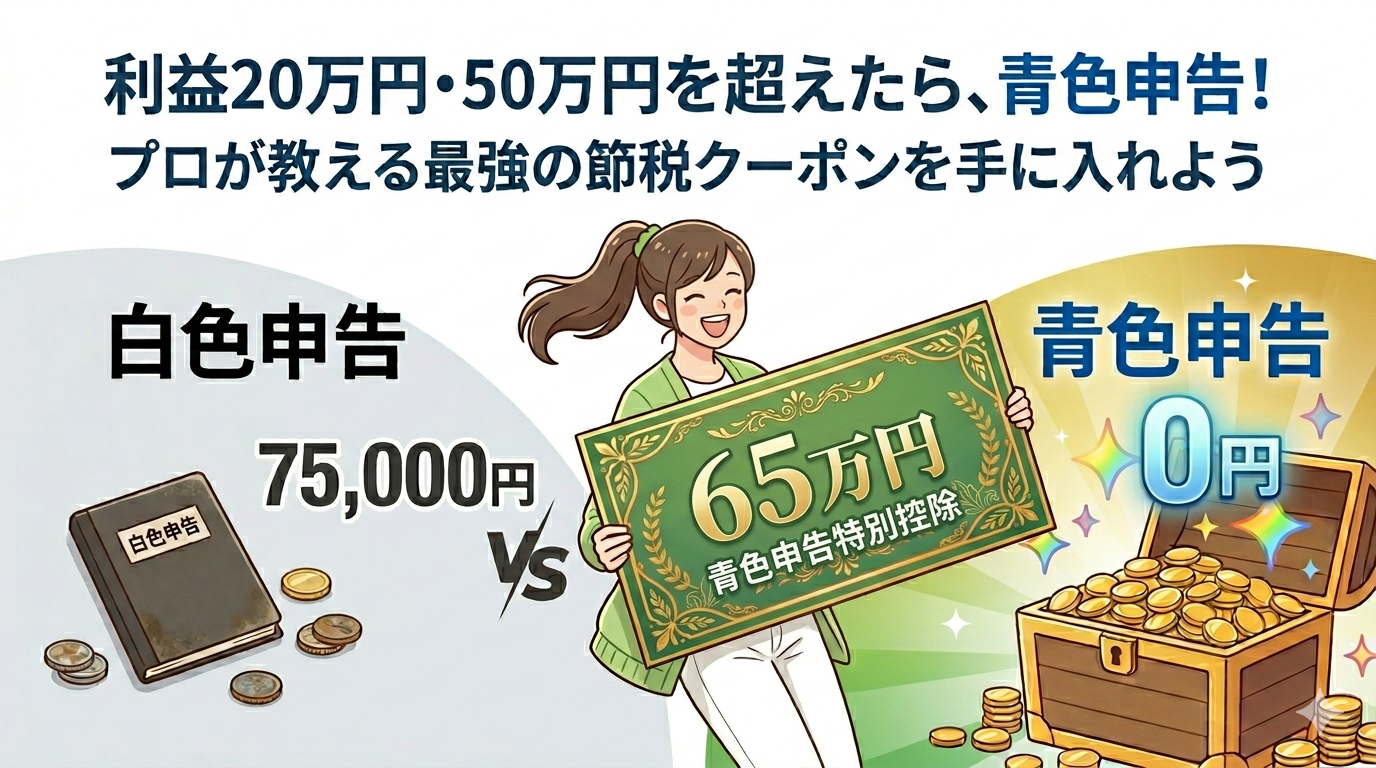
今回は、副業ママが直面しやすい「利益20万円」と「利益50万円」のリアルな数字を使って、青色申告という「国が公認している、1番賢い合法ハック」の凄さを、ガチでお見せします!
1.【実録】利益20万円・50万円で「手元のお金」を比較!
まず、税金は「売上」全体ではなく、そこから経費を引いたあとの「利益」にしかかかりません。
本業(パートや会社員)を別で持っているママの場合、副業で出た利益に対して、
だいたい「所得税(5%)+住民税(10%)=合計約15%」の税金が上乗せされるイメージです。
ここに、青色申告の最強の武器「青色申告特別控除(最大65万円)」という引き算をぶつけるとどうなるか、一緒に見ていきましょう!
※今回のシミュレーションは、「本業の年末調整で基礎控除などを使い切っており、副業の利益にそのまま約15%の税金がかかる」という一般的なケースを想定しています。
ケース1:副業スタート期(利益20万円)
ブログや副業を始めて、ようやく最初の目標だった「20万円」が見えてきた、めちゃくちゃ嬉しい時期です。
| 項目 | 白色申告(控除なし) | 青色申告(65万控除) |
| 副業の利益 | 20万円 | 20万円 |
| 青色申告特別控除 | 0円 | ▲20万円(※) |
| 税金がかかる対象 | 20万円 | 0円 |
| 所得税(概算) | 約10,000円 | 0円 |
(※控除額は利益が上限となるため、この場合は20万円が差し引かれます)
 モリ
「1万円くらい、大したことないじゃん」って思いましたか?
でも、子供がぐずって、ご飯を作る気力も限界な日の夜。
「今日はもう、1パック1,000円のお高めなお寿司をテイクアウトして、みんなで笑って食べちゃおう!」っていうあの限界救済イベントを、手出しゼロで10回も開催できる金額です。
そう考えると、めちゃくちゃ大きくないですか……?
ケース2:本格稼働期(利益50万円)
ブログやSNS、ハンドメイド販売が軌道に乗ってきて、「私、本当に自分の力で稼げてる!」と自信がついてくる時期です。
| 項目 | 白色申告(控除なし) | 青色申告(65万控除) |
| 副業の利益 | 50万円 | 50万円 |
| 青色申告特別控除 | 0円 | ▲50万円 |
| 税金がかかる対象 | 50万円 | 0円 |
| 所得税+住民税(概算) | 約75,000円 | 0円 |
モリここが、本当に恐ろしい分かれ道です。
白色申告だと、せっかく一生懸命がんばって稼いだ50万円から、なんと7万5,000円も税金で持っていかれてしまいます。
でも、青色申告なら、50万円すべてを控除で相殺できるので、税金はなんと「0円」のままなんです!
「白色 vs 青色」2年間のリアルな合計差額
副業スタートの1年目(利益20万)、ステップアップした2年目(利益50万)を駆け抜けたとして、2年間のトータルで比べてみましょう。
白色申告 特典なし
手元に残るお金:61.5万円(19万円 + 42.5万円)
税金で消えたお金:合計 8.5万円
青色申告 最大65万円の控除
手元に残るお金:70.0万円(20万円 + 50.0万円)
税金で消えたお金:0円(まるっと手元に残る!)
2年間で、なんと「8.5万円」もの差がつきました……!
8.5万円あれば、動作が重くてイライラする古いパソコンを卒業して、サクサク動く新しいノートPCや、子供を抱っこしながらでもブログの下書きができる最新のiPadだって買えちゃいます。
これ、順調に利益が100万円、200万円と増えていけば、差額はさらに跳ね上がっていきます。
モリ何も知らずに白色申告を続けるの、ちょっと怖くなってきませんか?
2.多業種の決算を見てきた私が気づいた「青色の真実」
税理士事務所で働いていた頃、私はYouTuber、個人経営の雑貨屋さん、フリーランスの美容師さんなど、本当にたくさんの個人事業主の方々の決算書を作ってきました。
そこで確信したのは、「賢く稼いでいる人ほど、青色申告を『最強のお守り』として使い倒している」という事実です。
特に、副業ママに「これだけは知っておいてほしい!」という青色の凄さを2つ、こっそりお話ししますね。
赤字を「将来の貯金」に変えられる(純損失の繰越し)
例えば、ブログや動画編集を始めるために、1年目にドカンと初期投資をして赤字になってしまったとします。
- 白色申告の場合:その年の赤字は、年をまたいだ瞬間にすべて切り捨てられて終わりです。
- 青色申告の場合:なんと、その赤字を最長3年間キープ(繰り越し)できます!
2年目に黒字(利益)が出たとき、その黒字から1年目の赤字を差し引いて、税金を安くできるんです。
「最初はマイナスだったけど、それが将来の税金を減らすチケットになる」というのは、青色申告だけの特権です。
数字が見えると、無駄な出費が減る
「青色申告=きっちりした帳簿が必要で難しそう」というイメージがありますよね。
でも、帳簿を作ることで「自分のお金の流れが透き通るように見える」という、節税以上の特大メリットがあります。
私が担当したお客様からも、こんな声をたくさんいただきました。
YouTuberさん
カメラ代の赤字繰り越し、本当にやっててよかったです……!
雑貨販売ママ
在庫の動きを数字で追えるようになって、無駄な仕入れがなくなりました!
アフィリエイターさん
月々のサーバー代や、スマホ代の『仕事で使っている分』をきっちり経費にできて、無駄遣いも減りました!
年商1億円を超える大きな会社でも、どんぶり勘定のところはいつもお金に困っています。
逆に、副業ママであっても、最初にしっかり数字と向き合う仕組みを作っておけば、自然とお金が手元に残る「強いビジネス体質」になっていけるんですよ。
まとめ:数字は嘘をつかない。「青色」は最強の味方
いかがでしたか?「たかが申告の方法の違い」と思うかもしれませんが、数字でシミュレーションしてみると、その差は一目瞭然ですよね。
せっかくがんばって稼いだお金。
税金を最小限に抑えて、1円でも多く、家族や自分のために使えるお金を残す。
これこそが、青色申告という「国が認めた、一番賢いお金の守り方」なんです。
モリ1億円の決算でも、基本はこの『引き算』の積み重ねです。
利益が50万円を超えてもなお、税金を最小限に抑えられる……これが青色申告という『合法的な魔法』の正体なんですよ。
🎁 今日からできる、いちばん小さくて大きな「一歩」
「そうは言っても、やっぱり難しそう……」と不安になりますよね。
そこで、今日、今からできる小さな一歩を提案させてください。
今夜、お布団に入ってスマホを触る時間に、クラウド会計ソフトの「無料登録」のページだけ、ポチッと開いてみてください。
実際に申し込まなくてもいいんです。「あ、こんな画面なんだ」と見るだけで、あなたの脳内はもう「ビジネスを始めるプロのママ」に切り替わり始めます。
確定申告の時期に慌てないために、自動でデータを連携してくれるお守りソフトを、今のうちから味方につけておきましょう!
PR
→【freee会計 初心者でも安心!まずは無料でおためし】
→【マネーフォワード クラウド アプリの活用でレシート管理ラクラク!】
🚀 次回予告:まだ「白色はラク」だと思ってない?プロが教える意外な落とし穴
「青色がお得なのはわかった。でも、やっぱり初心者だし、まずは『ラク』な白色申告から始めようかな……」
そう考えているあなたへ、ちょっと待ってください!
実は、税務の現場を知るプロから見ると、今の「白色申告」は決してラクな選択ではありません。
次回は、「白色申告は簡単」という常識がもう古い理由と、初心者がハマりやすい「白色に潜む3つの落とし穴」を徹底解説します。
「手間はほぼ同じなのに、特典だけもらえない」 そんな、損な戦い方をしていませんか?
来年の春に後悔しないための、正しい「申告ルート」の選び方をズバリお伝えします!